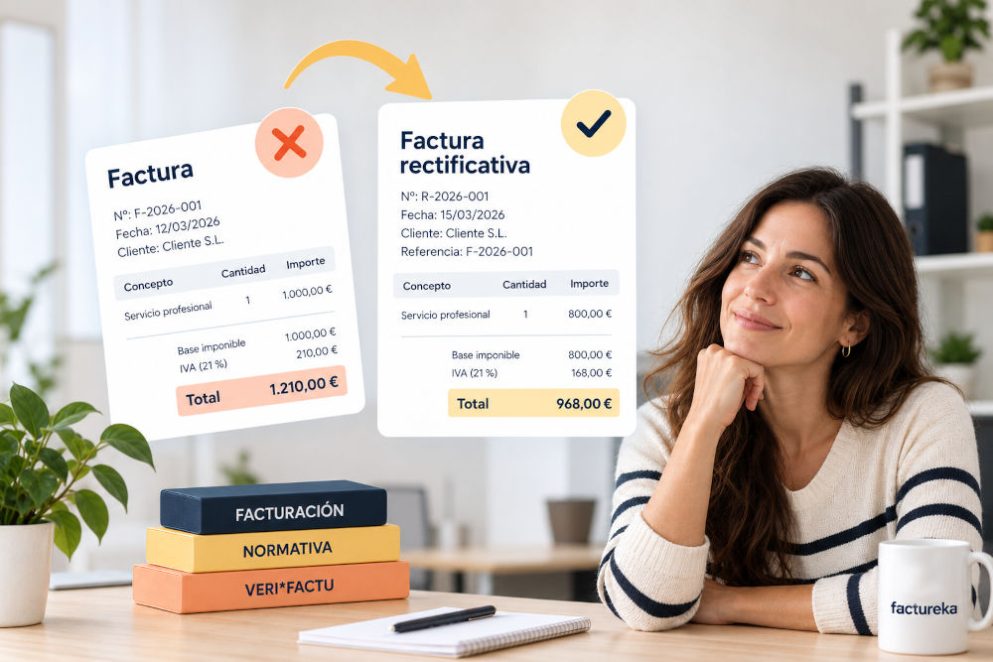
Equivocarse al emitir una factura es relativamente habitual. Un importe incorrecto, un IVA mal aplicado, un descuento posterior o determinados errores en los datos de la factura pueden obligarnos a corregirla.
Pero una factura ya emitida no debería modificarse simplemente cambiando el PDF original o sustituyéndolo por otro. Cuando concurren las circunstancias previstas en la normativa, la corrección debe realizarse mediante una factura rectificativa.
En esta guía explicamos qué es una factura rectificativa, cuándo debe utilizarse, qué información debe contener y cómo funcionan las facturas rectificativas con VERI*FACTU.
¿Qué es una factura rectificativa?
Una factura rectificativa es una nueva factura que se emite para corregir o modificar una factura anterior cuando se produce alguno de los supuestos contemplados por la normativa de facturación.
La factura original no desaparece. La rectificativa permite dejar constancia de qué factura se corrige y del motivo y alcance de la rectificación.
Por ejemplo, si hemos emitido una factura aplicando incorrectamente el IVA, no deberíamos abrir el documento original, cambiar el porcentaje y guardar de nuevo el PDF. Si procede una rectificación, tendremos que emitir una nueva factura rectificativa.
¿Cuándo hay que hacer una factura rectificativa?
La Agencia Tributaria establece que debe expedirse una factura rectificativa, entre otros casos, cuando:
- La factura original no cumple alguno de los requisitos obligatorios establecidos en el Reglamento de facturación.
- Las cuotas de IVA repercutidas se han calculado incorrectamente.
- Se produce alguna de las circunstancias que permiten modificar la base imponible del IVA, como determinados descuentos posteriores, devoluciones, resolución de operaciones o impagos.
La rectificación debe realizarse tan pronto como tengamos constancia de la circunstancia que obliga a realizarla, con carácter general dentro del plazo máximo de cuatro años establecido por la normativa.
Por tanto, no todos los errores tienen exactamente el mismo tratamiento. Ante una situación fiscal particular o cuando existan dudas sobre si procede emitir una rectificativa, lo recomendable es consultarlo con un asesor fiscal.
¿Qué debe contener una factura rectificativa?
Además de los datos que correspondan a cualquier factura, una factura rectificativa debe permitir identificar claramente la corrección que se está realizando.
Debe constar su condición de factura rectificativa, la causa de la rectificación, los datos identificativos de la factura o facturas que se rectifican y la rectificación efectuada.
Las facturas rectificativas, además, deben utilizar una serie específica.
Por ejemplo, podemos tener una numeración ordinaria:
F-2027-001
F-2027-002
F-2027-003
Y utilizar otra serie para las rectificativas:
R-2027-001
R-2027-002
Lo importante es mantener una numeración correlativa dentro de cada serie y conservar correctamente la relación entre los documentos.
Con un programa de facturación como Factureka, las facturas rectificativas pueden generarse manteniendo la relación con la factura original, lo que facilita considerablemente su gestión y trazabilidad.
Ejemplo sencillo de factura rectificativa
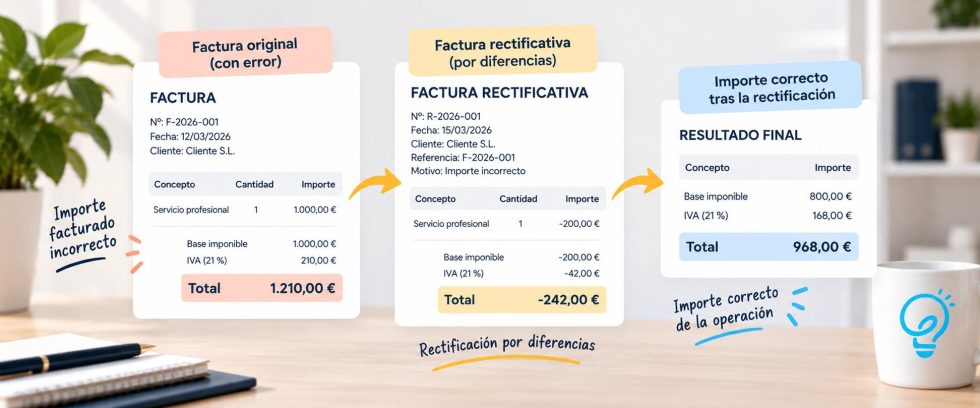
Supongamos que emitimos una factura por un servicio con estos importes:
Base imponible: 1.000 €
IVA (21 %): 210 €
Total: 1.210 €
Posteriormente comprobamos que el precio correcto del servicio debía ser de 800 € más IVA.
Por tanto, el importe correcto sería:
Base imponible: 800 €
IVA (21 %): 168 €
Total: 968 €
La diferencia respecto a la factura original es:
Base: -200 €
IVA: -42 €
Total: -242 €
La rectificación puede realizarse mediante los procedimientos admitidos, entre ellos la rectificación por diferencias o por sustitución.
Rectificación por diferencias
En una rectificación por diferencias se refleja directamente el importe que estamos corrigiendo.
En nuestro ejemplo, la factura rectificativa recogería una base de -200 € y una cuota de IVA de -42 €, es decir, una rectificación total de -242 €.
Rectificación por sustitución
En una rectificación por sustitución, la nueva factura rectificativa informa de los importes correctos resultantes de la rectificación y de los importes rectificados de la factura original.
En el ejemplo anterior, el resultado correcto sería una base imponible de 800 € y una cuota de IVA de 168 €, dejando constancia también de los importes de la factura que se están rectificando.
El procedimiento concreto puede resultar algo más técnico, especialmente con la nueva normativa de sistemas informáticos de facturación, por lo que disponer de un software preparado para gestionarlo evita tener que realizar manualmente buena parte de este proceso.
¿Factura rectificativa y factura de abono son lo mismo?
Es frecuente escuchar expresiones como "factura de abono" o "hacer un abono" cuando hay que devolver total o parcialmente el importe de una factura.
Sin embargo, a efectos de la normativa de facturación, lo relevante es determinar si estamos ante una situación que debe documentarse mediante una factura rectificativa.
Por ejemplo, si después de facturar 1.000 € se produce una circunstancia que obliga a reducir el importe facturado en 200 €, esa corrección puede dar lugar a una factura rectificativa negativa.
Por eso, más que centrarse en llamar al documento "abono", conviene identificar correctamente el motivo de la corrección y emitir el documento que corresponda.
¿Se puede modificar o borrar una factura ya emitida?
Esta cuestión adquiere todavía más importancia con los nuevos sistemas de facturación.
Una factura emitida no debería gestionarse como un simple archivo de Word o Excel que podemos abrir, modificar y sobrescribir haciendo desaparecer la versión anterior.
Precisamente uno de los principios de la nueva normativa aplicable a los sistemas informáticos de facturación es garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Cuando haya que corregir determinada información, debe quedar constancia de lo sucedido.
Y esto nos lleva directamente a VERI*FACTU.
Facturas rectificativas con VERI*FACTU: ¿cómo funcionan?
La llegada de VERI*FACTU y de los nuevos requisitos aplicables a los sistemas informáticos de facturación hace especialmente importante utilizar correctamente las facturas rectificativas.
El principio fundamental es sencillo: el sistema debe preservar el registro original y mantener la trazabilidad de las modificaciones posteriores.
Por tanto, no se trata de modificar una factura anterior haciendo desaparecer sus datos originales.
Cuando corresponda emitir una factura rectificativa, el sistema generará el correspondiente registro de facturación identificándola como rectificativa.
La Agencia Tributaria contempla diferentes claves según el motivo de la rectificación:
- R1: determinadas rectificaciones relacionadas con errores fundados de derecho y causas específicas del artículo 80 de la Ley del IVA.
- R2: rectificaciones vinculadas a situaciones concursales.
- R3: rectificaciones por créditos incobrables.
- R4: otras facturas rectificativas.
- R5: facturas rectificativas de facturas simplificadas.
Además, se distingue entre rectificación por sustitución (S) y rectificación por diferencias (I).
En la práctica, el usuario de un software de facturación adaptado no debería necesitar conocer de memoria toda la estructura técnica de los registros. Es precisamente el programa de facturación el que debe facilitar la generación de los registros correspondientes y conservar la trazabilidad exigida.
Factureka está preparada para VERI*FACTU y permite gestionar facturas rectificativas vinculadas a sus facturas originales, evitando tener que controlar manualmente registros, series y relaciones entre documentos.
Esto será especialmente importante con la aplicación de la nueva normativa: corregir una factura dejará de poder entenderse como simplemente "editar el documento anterior".
Rectificar una factura no es lo mismo que anularla
Existe otro punto importante con VERI*FACTU: rectificar y anular no son necesariamente la misma operación.
Por ejemplo, imaginemos que generamos por error una factura correspondiente a una operación que realmente nunca ha existido.
En ese supuesto puede proceder la anulación del registro de facturación. El sistema genera un registro de anulación vinculado al registro original, pero el registro inicial no desaparece.
Si posteriormente procede emitir una factura correcta, se genera un nuevo registro de alta con una factura diferente.
En cambio, cuando existe una operación real pero debemos corregir una factura porque se ha calculado incorrectamente la cuota de IVA o concurre alguna de las causas previstas por la normativa, podemos estar ante un supuesto de factura rectificativa.
La diferencia es importante porque con los nuevos sistemas de facturación tanto las altas como las posteriores rectificaciones o anulaciones deben mantener su trazabilidad.
Ejemplos habituales de facturas rectificativas
Veamos algunas situaciones que pueden producirse en el día a día de un autónomo o una pequeña empresa.
IVA incorrecto. Hemos emitido una factura aplicando un tipo de IVA incorrecto. Cuando proceda conforme a la normativa, habrá que emitir la correspondiente factura rectificativa.
Descuento posterior. Después de emitir la factura se concede un descuento que modifica el importe de la operación. Esta circunstancia puede requerir la emisión de una rectificativa.
Devolución de productos. Un cliente devuelve parte de los productos de una operación ya facturada y se produce la correspondiente modificación de la base imponible.
Error en datos obligatorios. Si la factura no cumple alguno de los requisitos obligatorios establecidos por el Reglamento de facturación, deberá corregirse mediante el procedimiento correspondiente.
Cliente que no paga. En determinadas circunstancias y cumpliendo los requisitos y plazos establecidos por la Ley del IVA, los créditos incobrables pueden dar lugar a una modificación de la base imponible mediante factura rectificativa.
Este último supuesto tiene requisitos específicos, por lo que no debe interpretarse que cualquier factura que un cliente no pague pueda rectificarse automáticamente.
Cómo gestionar correctamente las facturas rectificativas
Una factura rectificativa no es simplemente una factura con cantidades negativas. Es un documento con una finalidad concreta y sujeto a determinados requisitos.
Por eso conviene:
- Mantener una serie específica para las facturas rectificativas.
- Identificar correctamente la factura que se está corrigiendo.
- Indicar la causa de la rectificación.
- Utilizar el procedimiento de rectificación adecuado.
- Conservar la trazabilidad entre la factura original y la rectificativa.
- No borrar ni sobrescribir facturas emitidas para ocultar el documento original.
- Con la implantación de los nuevos requisitos para los sistemas informáticos de facturación, esta trazabilidad adquiere todavía mayor importancia.
Utilizar un programa de facturación preparado para la nueva normativa permite que buena parte de estos procesos se realicen de forma controlada. Con Factureka puedes gestionar tus facturas ordinarias y rectificativas desde el mismo entorno, manteniendo organizados los documentos y su relación con las operaciones originales.
De esta forma, si necesitas corregir una factura, no tienes que improvisar modificando PDFs, hojas de cálculo o documentos anteriores: puedes realizar la rectificación manteniendo el historial y la trazabilidad de tu facturación.
Si te gustó el artículo, ¡compártelo!